Wer als Unternehmer in Deutschland Rechnungen schreibt, kommt an der Umsatzsteuer nicht vorbei. Ein mehrwertsteuer rechner hilft dabei, Brutto- und Nettobeträge schnell und korrekt zu ermitteln. Klingt einfach. In der Praxis schleichen sich dennoch regelmäßig Fehler ein, die zu falschen Rechnungen, Nachzahlungen oder Ärger mit dem Finanzamt führen können. Der Standardsteuersatz liegt bei 19 Prozent, der ermäßigte Satz bei 7 Prozent — je nach Produkt oder Dienstleistung. Wer nicht genau weiß, welcher Satz gilt, welche Umsatzgrenzen relevant sind und wie das Werkzeug korrekt bedient wird, riskiert kostspielige Irrtümer. Dieser Beitrag zeigt, wo die häufigsten Stolperstellen liegen und wie man sie von Anfang an umgeht.
Was ein Mehrwertsteuer-Rechner wirklich leistet
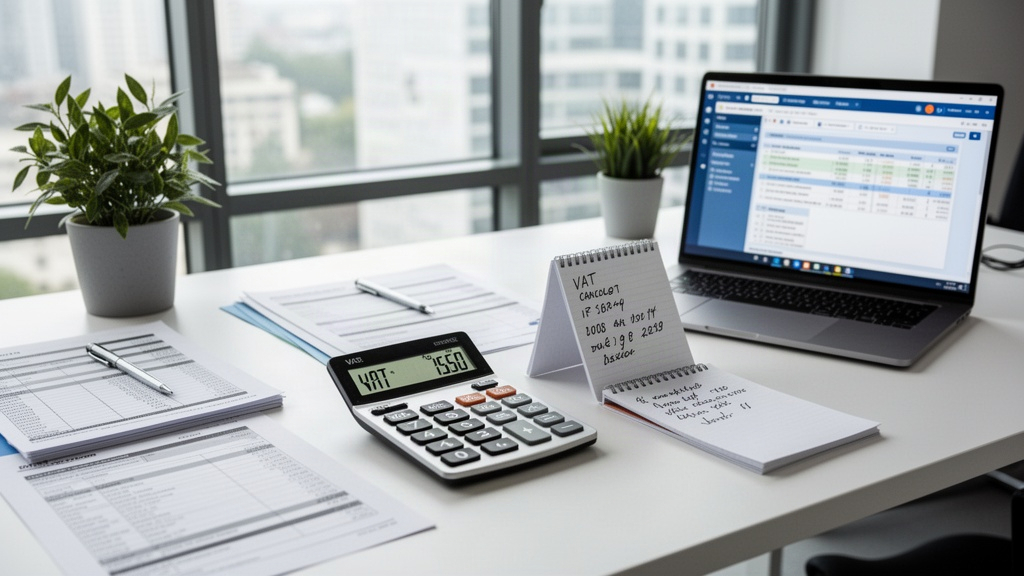
Ein mehrwertsteuer rechner ist ein digitales Hilfsmittel, das auf Basis eines eingegebenen Betrags die anfallende Umsatzsteuer berechnet. Dabei arbeitet das Tool in zwei Richtungen: Entweder gibt man den Nettobetrag ein und erhält den Bruttobetrag inklusive Steuer, oder man gibt den Bruttobetrag ein und lässt den Nettoanteil herausrechnen. Beide Varianten sind im Geschäftsalltag relevant.
Die Rechenlogik dahinter ist klar. Beim Aufschlag auf den Nettobetrag multipliziert man mit dem Faktor 1,19 (bei 19 Prozent) beziehungsweise 1,07 (bei 7 Prozent). Beim Herausrechnen aus dem Bruttobetrag teilt man durch denselben Faktor. Klingt trivial, wird aber in der Praxis oft falsch angewendet, weil der Steuerbetrag nicht einfach 19 Prozent des Bruttobetrags ist, sondern 19/119 davon.
Online-Rechner übernehmen diese Berechnung automatisch. Das Bundeszentralamt für Steuern (BZSt) stellt auf seiner Website grundlegende Informationen zu den geltenden Steuersätzen bereit. Viele Steuerberater und Buchhaltungsplattformen bieten eigene Rechner an, die direkt auf die aktuellen deutschen Steuersätze abgestimmt sind. Wer ein solches Tool nutzt, spart Zeit und reduziert das Fehlerrisiko erheblich — vorausgesetzt, er gibt die richtigen Parameter ein.
Ein weiterer Aspekt: Der Rechner kennt nur Zahlen. Er prüft nicht, ob der gewählte Steuersatz für das konkrete Produkt oder die Dienstleistung überhaupt korrekt ist. Diese fachliche Einordnung bleibt immer beim Nutzer. Das Tool rechnet, der Mensch entscheidet. Wer diese Aufgabenteilung versteht, nutzt den mehrwertsteuer rechner deutlich effektiver.
Für Unternehmen, die die Kleinunternehmerregelung nach § 19 UStG in Anspruch nehmen, ist der Rechner zunächst irrelevant — sie weisen keine Umsatzsteuer aus. Sobald der Jahresumsatz die Grenze von 25.000 Euro (Vorjahr) überschreitet oder freiwillig auf die Regelbesteuerung verzichtet wird, ändert sich das schlagartig. Ab einem Jahresumsatz von 100.000 Euro greift ohnehin die reguläre Umsatzsteuerpflicht ohne Wahlmöglichkeit.
Typische Rechenfehler und ihre Ursachen
Der häufigste Fehler ist die falsche Steuersatzwahl. Deutschland kennt zwei reguläre Sätze: 19 Prozent für die meisten Waren und Dienstleistungen sowie 7 Prozent für bestimmte Güter wie Lebensmittel, Bücher, Zeitungen oder bestimmte kulturelle Leistungen. Wer einen Catering-Service anbietet und pauschal 19 Prozent berechnet, obwohl Teile des Angebots dem ermäßigten Satz unterliegen, stellt falsche Rechnungen aus.
Ein zweiter klassischer Fehler: die Verwechslung von Brutto und Netto. Wenn ein Angebot auf Nettobasis erstellt wird, der Kunde aber den Bruttobetrag als Zahlungsgrundlage versteht, entsteht ein Missverständnis, das sich direkt auf die Liquidität auswirkt. Klare Kommunikation und ein korrekt eingestellter Rechner lösen dieses Problem.
Dritter Problembereich: internationale Geschäfte. Bei Lieferungen oder Leistungen innerhalb der EU oder in Drittländer gelten völlig andere Regelungen. Innergemeinschaftliche Lieferungen an umsatzsteuerpflichtige Unternehmen in anderen EU-Staaten sind grundsätzlich steuerfrei, wenn die Umsatzsteuer-Identifikationsnummer des Empfängers vorliegt und bestimmte Nachweispflichten erfüllt werden. Ein Standard-Mehrwertsteuer-Rechner bildet diese Sonderfälle nicht ab. Wer grenzüberschreitend tätig ist, braucht zusätzlich steuerliche Beratung oder spezialisierte Software.
Auch Rundungsfehler summieren sich über Zeit. Bei vielen Positionen auf einer Rechnung kann die Frage, ob auf Positionsebene oder auf Summenebene gerundet wird, zu Abweichungen führen. Die deutschen Finanzämter akzeptieren in der Regel kaufmännische Rundung, aber Konsistenz ist Pflicht. Wer mal so, mal so vorgeht, erzeugt Unstimmigkeiten in der Buchhaltung.
Schließlich: veraltete Steuersätze. In der Vergangenheit gab es temporäre Absenkungen, etwa während der Corona-Krise 2020, als der Standardsatz vorübergehend auf 16 Prozent gesenkt wurde. Wer damals einen Rechner ohne Update nutzte, rechnete falsch. Steuersätze ändern sich seltener als andere Parameter, aber sie ändern sich. Den Rechner regelmäßig auf aktuelle Werte prüfen gehört zur Sorgfaltspflicht.
Schritt für Schritt zum fehlerfreien Ergebnis
Ein strukturierter Ablauf verhindert die meisten Fehler, bevor sie entstehen. Die folgenden Schritte beschreiben, wie man einen mehrwertsteuer rechner korrekt einsetzt:
- Steuerpflicht prüfen: Bevor gerechnet wird, klären, ob überhaupt Umsatzsteuerpflicht besteht. Kleinunternehmer unter der Umsatzgrenze weisen keine Steuer aus.
- Richtigen Steuersatz ermitteln: Für jede Leistung oder jedes Produkt separat prüfen, ob der Regelsteuersatz von 19 Prozent oder der ermäßigte Satz von 7 Prozent gilt. Im Zweifel das Umsatzsteuergesetz (UStG) oder das zuständige Finanzamt konsultieren.
- Eingabemodus festlegen: Entscheiden, ob mit Netto- oder Bruttobetrag gerechnet wird. Den Rechner entsprechend einstellen und nicht zwischen den Modi wechseln, ohne die Eingabe anzupassen.
- Ergebnis plausibilisieren: Den errechneten Steuerbetrag manuell überschlagen. 19 Prozent von 100 Euro Netto sind 19 Euro Steuer und 119 Euro Brutto. Stimmt das Ergebnis des Rechners damit überein, passt die Einstellung.
- Rechnung konsistent gestalten: Nettobetrag, Steuersatz, Steuerbetrag und Bruttobetrag einzeln ausweisen. Das ist nach § 14 UStG für Rechnungen über 250 Euro Pflicht.
Wer diese Schritte konsequent durchläuft, reduziert das Fehlerrisiko auf ein Minimum. Besonders der zweite Schritt wird häufig übersprungen, weil man den Steuersatz für bekannt hält. Das rächt sich bei gemischten Leistungen oder neuen Produktkategorien.
Für Unternehmen mit hohem Rechnungsvolumen lohnt sich die Integration in Buchhaltungssoftware. Programme wie DATEV, Lexware oder sevDesk übernehmen die Steuerberechnung automatisch auf Basis hinterlegter Stammdaten. Das eliminiert manuelle Eingabefehler und sorgt für eine direkte Verbindung zwischen Rechnung und Buchführung. Der manuelle Rechner bleibt dann ein Kontrollwerkzeug für Einzelfälle.
Auch die Industrie- und Handelskammern in Deutschland bieten Beratung zu umsatzsteuerlichen Fragen an. Für Gründer und Unternehmen, die neu in die Steuerpflicht eintreten, ist dieser Weg oft schneller als eine aufwendige Eigenrecherche.
Ergänzende Werkzeuge für eine solide Steuerverwaltung
Ein Mehrwertsteuer-Rechner löst ein konkretes Problem: Er rechnet. Für eine vollständige steuerliche Verwaltung braucht es mehr. Das Bundeszentralamt für Steuern stellt auf seiner Website bzst.de unter anderem das ELSTER-Portal bereit, über das Umsatzsteuervoranmeldungen elektronisch eingereicht werden. Die monatliche oder quartalsweise Voranmeldung ist für die meisten umsatzsteuerpflichtigen Unternehmen Pflicht.
Die Plattform steuerrecht.de bietet umfangreiche Informationen zur deutschen Steuergesetzgebung, einschließlich aktueller Änderungen im Umsatzsteuergesetz. Wer verstehen will, warum bestimmte Sätze gelten, findet dort fundierte Erläuterungen ohne juristische Vorkenntnisse vorauszusetzen.
Für die laufende Buchhaltung sind ERP-Systeme und Rechnungsstellungsprogramme mit eingebetteten Steuermodulen die effizientere Lösung gegenüber isolierten Rechnern. Sie verknüpfen Steuerberechnung, Rechnungsstellung und Buchführung in einem System und minimieren Medienbrüche.
Wer grenzüberschreitend innerhalb der EU tätig ist, sollte das OSS-Verfahren (One-Stop-Shop) kennen. Seit 2021 ermöglicht es, Umsatzsteuer für digitale Leistungen und bestimmte Warenlieferungen an Verbraucher in anderen EU-Staaten zentral über das deutsche Finanzamt abzuführen. Kein separater Mehrwertsteuer-Rechner für jedes Land mehr — ein System, eine Meldung.
Letztlich gilt: Steuerrecht ändert sich. Die aktuellen Sätze von 19 und 7 Prozent sind für 2026 bestätigt, aber Anpassungen in Folgejahren sind möglich. Wer seinen mehrwertsteuer rechner regelmäßig auf aktuelle Werte prüft und bei komplexen Sachverhalten einen Steuerberater hinzuzieht, ist auf der sicheren Seite. Das Tool unterstützt, ersetzt aber keine fachkundige Beurteilung des Einzelfalls.